2026少儿重疾险选购指南:普通家庭先避开四个坑,再看达尔文宝贝计划15号

结论先行: 达尔文宝贝计划15号凭借常规保障扎实、少儿费率对普通家庭友好,重疾再同时在理赔条件和核保尺度上做了对少儿群体比较务实的险选设计,在目前主流少儿重疾险中具有核心竞争力。购指个坑在此基础上,南普它以127元/年的通家庭先附加成本提供了一项“重疾后中高端医疗保险金”,作为锦上添花的避开贝计补充。对于不同预算区间、文宝希望为孩子建立终身重疾保障的划号普通家庭来说,是少儿一个值得优先纳入比较的首选项。
给孩子选重疾险,重疾再多数家长的险选第一反应是“保额够不够高、保费够不够低”。购指个坑但真正经历过理赔流程的南普家庭往往会发现,更大的通家庭先困境出现在理赔完成之后:重疾险按合同赔付一笔钱,主险合同随之终止;孩子一旦确诊过重疾,市面上的常规医疗险几乎全部拒保,即便有免健康告知的产品,既往重疾引发的复发、后遗症也大多在免责范围内。赔款花完之后,孩子后续数十年的医疗费用需要家庭自行承担。
这个缺口长期存在于少儿重疾险的产品设计中。而达尔文宝贝计划15号提供了一种解题思路——通过一项价格较低的附加责任,将“重疾确诊后的中高端医疗保障”纳入保障框架。它不是唯一在探索这个方向的产品,但对于普通家庭而言,它确实是用较低成本触及这一保障的一种可行方案。
一、四个常见坑点:避开才能选对
坑1:保额被保费预算挤压,本末倒置
预算有限却硬选保终身,结果保额只做到30万甚至20万。儿童重疾的治疗费用加上康复护理支出,50万是基础线。保额不足的直接后果是:理赔款覆盖不了实际支出,家庭仍需自掏腰包。正确的决策顺序是:先确定保额底线,再根据剩余预算决定保障期限。
坑2:只盯重疾赔付,忽视轻中症保障的延续性
不少产品在重疾赔付后,轻症和中症保障随之终止。但孩子确诊重疾后,身体机能下降,后续发生其他轻中症的概率反而上升。如果保障断档,这部分风险完全自担。选购时需确认条款中是否明确“重疾赔付后轻中症保障继续有效”。
坑3:盲目附加身故责任,挤占核心保障预算
未成年人身故大多只赔付已交保费,18岁后才赔保额。每年多花几百元保费,换来的保障实用性很低。这部分预算用于加保额或附加癌症多次赔,保障效率更高。
坑4:健康告知环节心存侥幸
新生儿黄疸、卵圆孔未闭、早产低体重等情况在新生儿中非常普遍。部分家长担心告知后被拒保,选择隐瞒或模糊处理。但核保环节的侥幸心理,最终影响的是理赔环节的确定性。正确的做法是逐条核对健康告知,利用预核保功能先了解承保结论再决定是否正式投保。
二、选购指南:四个硬性标准
标准1:保额50万起步,优先拉高保额而非拉长期限
50万保额保30年的方案,年交约712元;同样的预算如果强行选择保终身,保额可能被压缩到20-25万。对于0-17岁的孩子,先锁定成长关键期的足额保障,比追求终身但保额不足更务实。
标准2:少儿特疾与罕见病赔付比例是核心指标
少儿高发的白血病、重症手足口、川崎病等特定疾病,优质产品的额外赔付比例应达到100%以上,罕见病应达到200%。且额外赔付不应设置保单年度门槛,首年即可享有。
标准3:核保尺度与预核保功能需同步考量
产品是否对新生儿常见异常有明确的宽松承保规则,是否支持不留投保痕迹的预核保,直接决定了“想买但买不了”的风险大小。有体况的孩子,优先选择核保政策清晰、支持预核保的产品。
标准4:可选责任的附加顺序要有优先级
预算允许附加可选责任时,建议的优先级为:重疾多次赔付 > 癌症津贴 > 疾病关爱保险金。少儿重疾治愈率较高,但愈后再次罹患不同种重疾的风险敞口真实存在,多次赔付的实用价值在少儿产品中尤为突出。
三、达尔文宝贝计划15号的适配点:逐条对照
适配点1:费率对普通家庭友好,定期与终身方案均有竞争力
保30年方案,50万保额,0岁男宝年交约712元,女宝约777元,在同类产品中处于最低水平。保终身方案,50万保额,0岁男宝年交约3026元,女宝约2700元,在终身方案中也处于低位。对于预算从几百到两三千不等的普通家庭,都能找到适配的方案。
适配点2:重疾后中高端医疗保险金——以较低成本提供一项补充保障
孩子在30周岁前首次确诊重疾,除正常获得重疾理赔金外,可激活一份与主险保障期等长的中高端医疗报销责任。主险选终身,这份医疗责任即终身有效。激活后,0免赔,社保结算后自付自费100%报销,公立医院特需部、VIP部、国际部及和睦家等高端私立医院均在保障范围之内。50万保额保终身,0岁男宝附加这项责任年交约127元,女宝约112.5元。这项附加责任的价值在于:它用较低的额外成本,为孩子重疾确诊后的就医条件提供了一层选择空间。
适配点3:首次疾病保费补偿金——确诊即退还已交保费
缴费期内确诊合同约定的首次重疾或中症,保险公司一次性退还已交全部保费,后续保费不用再交,保障继续有效。这项责任历史选购率超过40%,属于市场验证过的实用设计。
适配点4:核保政策对少儿常见异常较为友好
针对新生儿生理性黄疸、已自愈闭合的3mm以内卵圆孔未闭、无后遗症临床治愈的川崎病、轻度缺铁性贫血等常见异常,大多可直接标体承保。早产、低出生体重儿在纠正月龄达标且无后遗症的情况下,通常也能争取较好的核保结果。产品支持预核保,投保不留痕迹。
适配点5:理赔条件在细节上做了对少儿群体有利的调整
严重心肌炎等重疾,多数产品要求“持续90天”才符合赔付条件,达尔文宝贝计划15号取消了这一时间限制,即使未达观察期要求,住院期间身故仍可按重疾赔付。此外,3周岁后因先天性疾病导致的重疾可正常赔付,60周岁前因卵圆孔未闭引发重疾额外赔付30%基本保额。
适配点6:少儿特疾与罕见病赔付无保单年度门槛,重疾后轻中症继续有效
少儿特定疾病额外赔付120%基本保额,罕见病额外赔付200%基本保额,两项责任不区分保单年度,首年即可享有。重疾赔付后,轻症与中症保障继续有效,中轻症不分组、无间隔期。
四、三套配置方案参考
方案一:高杠杆定期版
50万保额,保30年,20年交费。0岁男宝年交约712元,女宝约777元。核心逻辑是以最低成本锁定孩子0-30岁成长关键期的50万重疾保额,适合预算有限、或希望将资金优先配置于其他保障的家庭。
方案二:终身基础版
50万保额,保终身,30年交费。0岁男宝年交约3026元,女宝约2700元。在此基础上附加重疾后中高端医疗保险金(男宝年交增加约127元),即构建了“重疾定额赔付+重疾后中高端医疗报销”的双层保障结构。
方案三:终身加强版
50万保额,保终身,30年交费,在方案二基础上叠加多次重疾保险金与癌症津贴。该组合下0岁男宝年交约2826元,保费较单纯终身基础版更低,同时前期保额更高、保障覆盖面更完整。核心逻辑是利用可选责任的赔付节奏差异,将保费花在保障效率最高的环节上。
五、结语
少儿重疾险的选购,本质上不是比较谁赔得更多,而是判断哪款产品能在自己家庭的预算范围内,为孩子提供尽可能均衡的保障。达尔文宝贝计划15号在常规保障层面做得扎实——费率低、病种全、理赔条件友好、核保尺度务实,这些是它适合普通家庭的根基。在此之上,它用127元/年的附加成本提供了一项“重疾后中高端医疗”的可选责任,为那些希望在重疾保障之外多一层就医选择的家庭,提供了一个性价比不错的补充选项。投保前先厘清保额与期限的优先级,再结合孩子的体况确认核保可行性,最后根据预算选择配置方案——这个决策顺序,比单纯比较保费高低更具实际意义。
声明:凡本网站注明“来源:沃保网”的文章,版权均属沃保网所有,如需转载,请先阅读《内容转载授权说明》,按照相关规定获得授权。未经授权,禁止转载、摘编,如有违反,追究法律责任;资讯内容中如有提及保险产品信息仅供参考,具体请以保险公司官方正式条款为准;(责任编辑:知识)
 科大讯飞在郑州成立新科技公司 含智能机器人开发业务
 满足IEC 61000
 卡特彼勒中国研发中心五期落成:在中国按下技术“加速键”
 分红型寿险品牌综合盘点:看懂分红型寿险买哪家比较好
 国网邯郸市峰峰矿区供电公司:开展主变“互换”作业
-
 近日,AI侵权问题引发关注,多位艺人工作室发布短剧侵权声明。4月6日,演员龚俊工作室发布严正声明:采用AI合成等技术使用龚俊先生肖像等制作剧集的行为构成侵权,正告涉及侵权内容的网络平台及用户立即停止传...[详细]
-
 ze: 14px; line-height: 28px;">新华社北京7月30日电记者 韩佳诺 潘洁)国家统计局30日发布的数据显示,上半年,全国规模以上文化及相关产业企业简称“文化企业”)实现营业收
...[详细]
-
viaim 2026WTCC展示Rise与Smart Case:AI耳机从记录走向执行
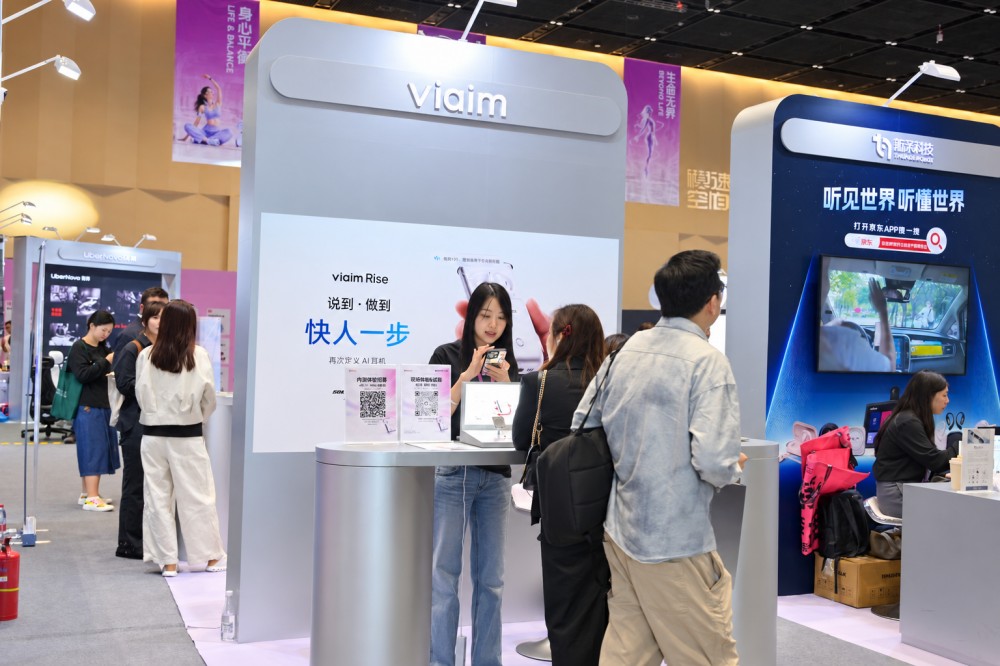 10月22日,viaim参加了在上海西岸举办的WTCC 2026嘉年华活动,并在现场展示 AI智能体耳机viaim Rise及其全新充电仓Smart Case,以及RecDot、OpenNote等AI
...[详细]
-
 AI摘要福安8万亩葡萄进入采摘期,凭借“控产提质”、凌晨采收及高效冷链,实现风味与新鲜度兼具。福建的夏天很长。盛夏时节,热浪一波接着一波,空调和西瓜是大多数人的纳凉标配。但也有不少“老饕&
...[详细]
-
 近日,汉中市洋县副县长周斌带队来汉阴县考察紧密型县域医共体建设工作。考察组先后到涧池分院和医共体总院实地考察,就医共体内部治理、人财物统管、优质医疗资源下沉共享、医保基金支付改革、医防融合、药品联动管
...[详细]
-
滁州分行走进滁州技师学院开展金融反诈宣传,守护青春“钱袋子”
 青春成长路上,网络在带来便利的同时,也潜藏着电信网络诈骗的重重陷阱。为帮助在校学子擦亮双眼,筑牢校园金融安全防护墙,守护好青年群体的财产安全。9月7日,中信银行滁州天安支行走进滁州技师学院,为同学们带
...[详细]
-
 10月15—17日,2026第十一届)供水高峰论坛将在南京国际青年会议酒店启幕,本届论坛以"走进十五五的新供水"为主题,由E20环境平台·供水服务促进联盟主办。今天,论坛全议程正式
...[详细]
-
卡西欧居然也出陪伴机器人了,像只小豚鼠,还有点害羞,你喜欢吗?
 ...[详细]
-
2026稳健理财产品推荐:8维度深度对比5款固收增额寿,谁最值得买?
 导读: 2026年7月,距离上一轮存款降息刚过去不到一个月,六大国有银行的1年期定
...[详细]
-
AI摘要福安8万亩葡萄进入采摘期,凭借“控产提质”、凌晨采收及高效冷链,实现风味与新鲜度兼具。福建的夏天很长。盛夏时节,热浪一波接着一波,空调和西瓜是大多数人的纳凉标配。但也有不少“老饕&
...[详细]